随着人口老龄化加剧、慢性病发病率上升以及康复医学的快速发展,康复训练设备市场正迎来前所未有的增长机遇。从大型医疗机构的康复科到社区康复中心,再到家庭场景的智能康复设备,市场需求持续释放。在这条赛道上,国内外品牌纷纷加码布局,一场围绕技术、渠道与服务的“十大品牌争夺战”正在上演。究竟谁在主导这一市场?
市场格局:国际品牌深耕高端,本土品牌加速追赶
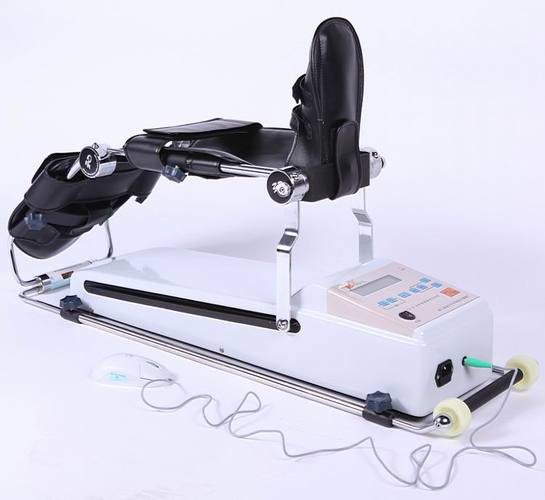
长期以来,康复训练设备的高端市场被欧美和日本品牌占据。如美国的Hocoma(现属DIH)、Biodex,德国的Medica、ergosana,日本的OG Giken等,凭借在机器人辅助康复、三维运动分析、等速肌力训练等领域的技术积累,牢牢把控着大型医院和科研机构的高端需求。这些品牌设备精度高、临床数据丰富,但价格昂贵,对操作人员要求也较高。
与此以傅利叶智能、翔宇医疗、伟思医疗、普天康达、一康医疗等为代表的本土品牌迅速崛起。它们通过产学研合作、性价比优势和更灵活的服务响应,在中端市场占据较大份额,并逐步向高端渗透。例如,傅利叶智能的下肢康复机器人已出口多个国家;翔宇医疗在疼痛康复和神经康复领域形成了完整的产品矩阵。
十大品牌竞争焦点:技术、场景与生态
纵观目前活跃在中国市场的十大代表性品牌(包括国际与本土),竞争主要集中在三个维度:
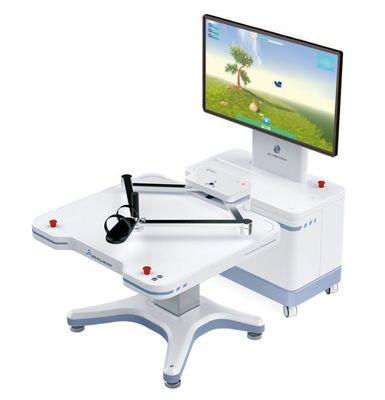
- 技术创新:机器人辅助康复、脑机接口、虚拟现实(VR)训练、智能感知与反馈等技术成为差异化关键象。国际品牌在力控精度和临床证据方面领先,本土品牌则在AI算法、人机交互和成本控制上快速迭代。
- 场景覆盖:从单一的院内大型设备,向“院内-社区-家庭”全场景延伸。谁能提供连续性的康复解决方案,谁就能赢得更多用户。例如,部分品牌推出居家上肢训练机器人,并配套远程康复指导平台。
- 渠道与服务:康复设备的使用周期长,售后培训、临床支持和设备维护至关重要。本土品牌凭借密集的经销商网络和快速响应能力,在基层市场优势明显;国际品牌则通过建立体验中心和临床培训基地巩固高端客户。
谁在主导?多极竞合下的动态平衡
目前,康复训练设备市场尚未出现绝对的垄断者。在医院高端市场,国际品牌仍主导着机器人辅助步态训练、等速肌力测试等细分领域;但在整体销量和增长率上,本土品牌已占据上风,尤其在神经康复、疼痛康复和中医康复设备领域。可以说,市场正从“国际品牌主导”走向“多极竞合”。
随着医保支付政策对康复项目的倾斜、三级康复医疗体系的完善,以及资本持续注入,品牌竞争将更加激烈。具备核心技术自研能力、全场景产品生态和数字化服务能力的品牌,有望在十大品牌争夺战中脱颖而出,成为真正的主导者。而对于用户而言,这意味着更多样化的选择和更高质量的康复服务。